
您们的需要 我们的专注
Your Needs Our Focus
财经快讯
拋售風暴全面失控!這一夜 美債遭遇閃電「五連鞭」
最近幾週,美債市場的拋售行情總體上較為有序。直到本週三,警鐘驟然間全面大作。
當天歐洲時段,先是伊朗官員在聯合國的強硬言論助推布倫特原油重上100美元、而到了紐約時段,一份通常並不引人注目的PMI商業活動調查報告也令市場為之一震,該報告顯示美國經濟活力出人意料地強勁,且通脹壓力持續存在。隨後,隨著當天局勢的不斷發展,美債拋售勢頭愈演愈烈——美聯儲理事的鷹派表態、美國財政部並未提高回購上限以及5年期美債標售結果的異常疲軟,均令債市交投情緒一路跌至了冰點。
所有這些利空「五連鞭」疊加,形成了一場「完美風暴」,推動10年期美債收益率單日漲幅創下自2025年4月特朗普宣佈「解放日」關稅措施引發市場動盪以來的最大紀錄。根據業內統計,這屬於一次罕見的4個標準差的極端波動。
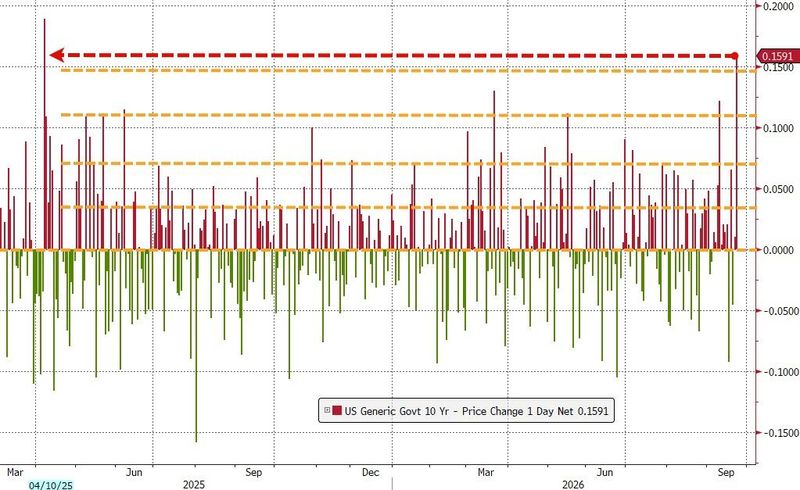
截至紐約時段尾盤,10年期美債收益率飆升15.08個基點報5.112%,一舉突破近期高點,達到2007年以來未見的水平。
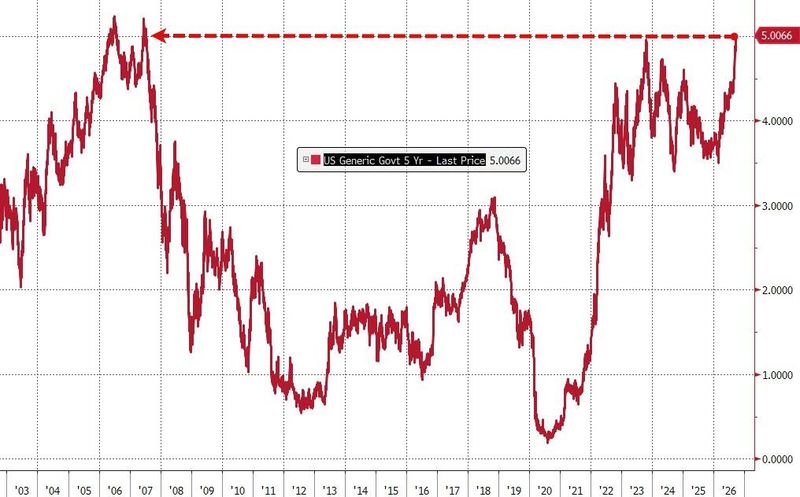
5年期美債收益率則自2007年以來首度升穿5%大關,尾盤上漲16.1個基點報4.996%。
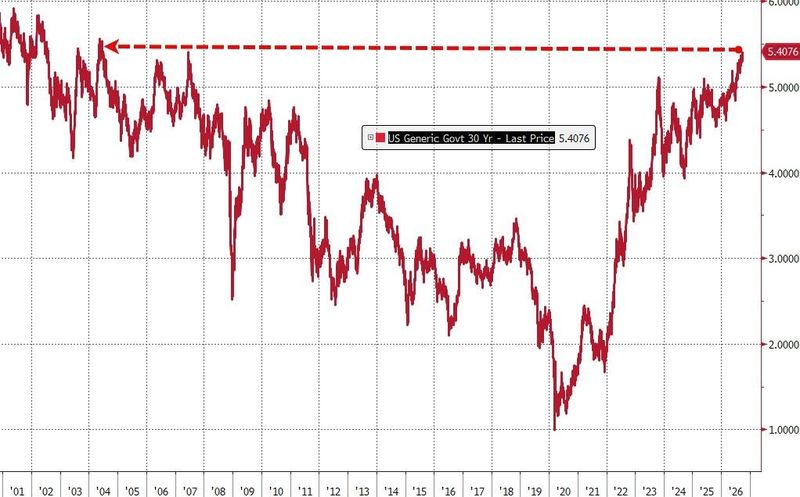
30年期美債收益率全天上漲9.5個基點報5.397%,亦刷新2004年以來最高紀錄……
從美伊棘手的衝突到看似堅不可摧的美國經濟,聯合國聯邦信用合作社首席投資官Christopher Sullivan直言:「眼下在許多人看來,持有債券的做法根本不合邏輯。」
作為與債券價格呈反向變動的指標,美債收益率數月來一路走高,其溢出效應正席捲整個宏觀經濟:從房貸和信用卡利率的攀升,到私募股權機構依靠債務槓桿併購意願的收縮,無一倖免。儘管美國中期選舉迫在眉睫,美國財長貝森特也試圖藉由債券回購計劃平抑收益率走勢,但目前看來,這並未扭轉債券市場的拋售慣性。
與此同時,收益率的上揚似乎仍未能有效抑制經濟過熱。這反倒促使收益率進一步飆升——投資者紛紛押注,若想真正遏制通脹,美聯儲的最終加息幅度恐將大幅超出此前預期。
美債遭遇閃電「五連鞭」
美國債市的陰霾,在美國人週三清晨剛剛起床後便已顯現。彼時歐洲交易時段油價急速拉升,原本寄望於本屆聯大會議能帶來美伊外交突破的交易員們大失所望:伊朗總統明確表示,只要制裁未除,伊朗就不會全面開放霍爾木茲海峽。
受此影響,國際基準布倫特原油扭轉近期頹勢,盤中高點再度突破每桶103美元大關。由於燃油價格若持續走高勢必會加劇整體通脹,近月來美債收益率始終與國際油價保持著高度聯動的走勢。
摩根大通資產管理公司首席投資官兼全球FICC主管Bob Michele表示,「市場感到沮喪,因為我們原本以為本週在聯合國會就緩和中東局勢達成協議,但這種情況並沒有發生。」
這也令美債收益率在紐約時段早盤便顯現上行苗頭。而在紐約時間上午9點45分,一項向來極少引發市場波動的月度商業調查也徹底點燃了美債當天利空的「第二鞭」行情——標普全球公佈了美國綜合PMI初值。
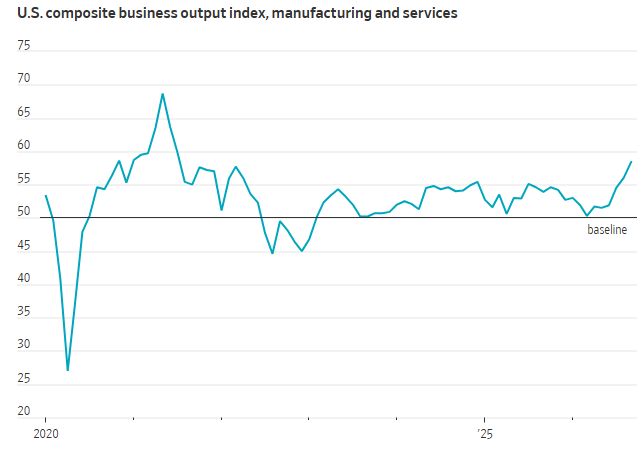
數據顯示,標普全球美國9月綜合PMI初值升至58.4,高於8月的56.0,明顯強於市場預期的55.3。該報告涵蓋了對服務業與製造業企業的抽樣調查,數據表明美國企業擴張速度創下逾五年新高,就業增長步伐亦刷新四年多來的紀錄。標普的評論強調,「除了新冠疫情封鎖後經濟開放帶來的需求激增之外,美國商業活動的最新改善為自2015年初以來之最。」
彼時,加拿大皇家銀行資本市場的美國利率策略師Izaac Brook正坐在紐約飛往明尼蘇達的航班上,突見快訊刷屏。Brook在將手機調至飛行模式前,匆匆掃了一眼市場盤面——長短期債券收益率均全線暴拉。數小時後飛機著陸,他發現手機裡收到了「成千上萬」條消息,人們都在詢問發生了什麼。
「當前市場環境下,大家極難維持建設性心態,」Brook坦言,「看著現在的收益率點位,你或許會覺得極具吸引力。但過去半年我們一直在重複這種博弈,每當大家試圖劃定一條所謂的技術底線時,收益率轉眼就會繼續向上擊穿。」
鑑於美聯儲上週剛剛實施了三年來的首度加息,市場本就充斥著對後續緊縮力度的擔憂。而在紐約時段上午10點剛過,美聯儲理事邁克爾·巴爾的鷹派發言,進一步為這股緊縮情緒推波助瀾。
「通脹率依然高於我們設定的2%目標,且並無跡象表明其能在合理時間內順利靠攏目標,」巴爾在芝加哥發表演講時指出。他警告稱,阻礙美聯儲如期實現通脹目標的風險正在不斷上升。
匯豐銀行美國利率策略師Dhiraj Narula表示,投資者的核心焦慮在於,「即便當前物價壓力有很大一部分源於供給端衝擊,美聯儲仍表現出強烈的加息抗通脹意願,這預示著其可能陷入近乎偏執的持續鷹派立場。」
與此同時,債券交易員們當時也在等待財政部宣佈定於週四進行的債券回購操作規模。該公告隨後不久發佈——回購規模上限仍為60億美元——這令不少市場人士再度感到失望,他們認為,這一微薄數字對止住拋售頹勢杯水車薪。
美國財政部回購國債是美國財長貝森特用來減緩收益率上升的工具之一。然而,分析師表示,單次60億美元的長債回購上限規模不足以對超過30萬億美元的國債市場產生顯著影響,也無法改變導致收益率上升的根本原因。
Truist Advisory Services 固定收益董事總經理Chip Hughey指出, 「能源價格飆升和強勁的經濟活動繼續抵消著回購計劃的影響。」
而最後,行至美東時間下午1點,美國財政部新發行的5年期國債拍賣遇冷,進一步構成了美債當天利空「五連鞭」中最後也是瞬間行情衝擊最大的一鞭。美國財政部當天發行700億美元5年期國債,最終得標利率意外達到5.033%,明顯高於截標時5.002%的預發行收益率,也創下了2006年以來的最高水平。
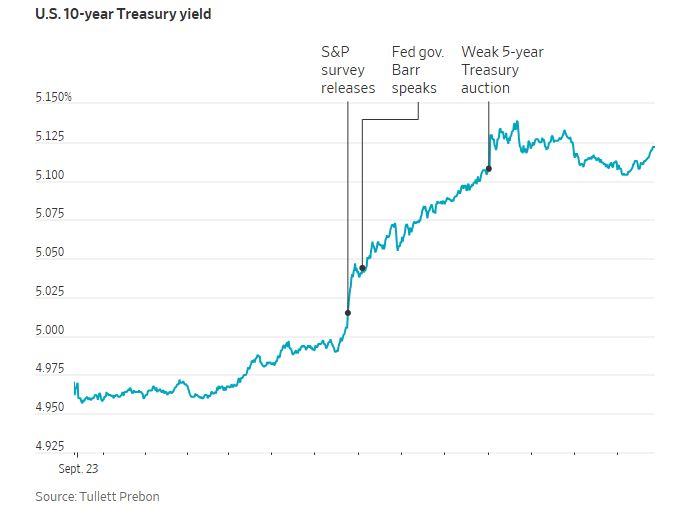
此次標售的投標倍數為2.21倍,低於此前六次標售2.33倍的平均水平。具有購買所有未能拍出國債以防止拍賣流產義務的一級交易商獲配比例升至15.8%,為兩年來最高。分析人士表示,該債券的發行收益率遠高於交易員預期,而必須參與競標的一級交易商被迫承接了異常大的份額,這表明其他潛在買家缺乏興趣。
隨著當天早些時候眼見債券價格斷崖式下跌,投資者似乎早已喪失接盤意願。這一慘淡的拍賣結果進一步加劇了市場的恐慌拋售,驅動各期限美債收益率再度失控上行。
華爾街震動
縱觀全天走勢,這是近18個月以來美國國債市場遭遇的「最慘痛滑鐵盧」。
受基準債券收益率飆升影響,公司債與抵押貸款成本全面承壓,美股主要股指亦同步走低,儘管跌勢相較債市的驚濤駭浪仍算相對克制。截至收盤,標普500指數收跌0.8%,納斯達克綜合指數下挫1.1%,道瓊斯工業平均指數收跌0.7%。
「風險資產對這一輪風暴展現出了不錯的抗跌韌性,」Loop Capital Asset Management固定收益首席投資官Scott Kimball點評道,「歸根結底,這依然是一場深困於利率市場內部的系統性危機。」
不過,SEI Investments固定收益投資主管Sean Simko直言:「沒人想在今天擋在疾馳的列車面前。當下債市面臨的是典型的『三重打擊』——超預期的宏觀數據、天量供給將5年期收益率推升至多年未見的極值,以及全球通脹依然頑固的共識。」
利率定價顯示,當前利率掉期合約已完全計入未來一年累計加息75個基點的預期,且有顯著資金在對沖第四次加息的尾部風險——一旦兌現,美聯儲政策目標利率區間將被推升至4.75%–5.00%。
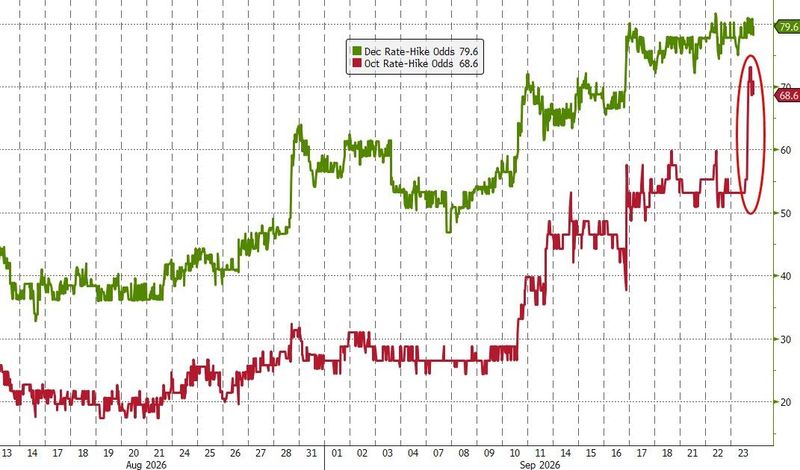
ABN AMRO Investment Solutions首席投資官Christophe Boucher指出:「收益率曲線短端的緊縮壓力正加速積聚。」他認為,今日的經濟數據為美聯儲在鷹派立場上「繼續加碼」提供了充分籌碼。
宏觀策略師Alyce Andres則敏銳地指出,今日債市的潰敗並非單純源於通脹恐慌,其實質更偏向於實際利率的劇烈重定價以及久期資產需求的極度疲軟。
全天拋售動能中,約有80%至85%來自實際利率的抬升:10年期名義收益率上漲約15個基點,10年期通脹保值債券(TIPS)收益率上漲12.5個基點,盈虧平衡通脹率上升2個基點。
這意味著債券投資者正在將以下因素的組合納入定價:美聯儲加息週期將「更高更久」;更強勁的美國實際經濟增長;更高的中性利率;更高的實際期限溢價或久期補償;以及更充沛的供應和更緊縮的全球金融環境。
高盛策略師Rich Privorotsky在增長方面基本認同這一觀點:「在我看來,這越來越像是對強勁增長預期的反映(6%的財政赤字+1.5萬億美元支出=大量貨幣發行和名義增長)。
這也依然是當前股票市場面臨的最清晰宏觀風險之一——核心不在於通脹徹底脫錨,而在於實體經濟必須長期承受高昂的實際資金成本。隨著實際利率被暴力重定價,全球資產定價之錨已然移位。
利率「更高更久」可能不再只是一句鷹派口號,而是正在演變為市場必須直面的嚴酷常態。在實體經濟與金融系統逐步適應長期高資本成本的過程中,這場由債市率先拉響的警報,或許才剛剛拉開新一輪去槓桿與估值重構的序幕。
轉自財聯社