
您们的需要 我们的专注
Your Needs Our Focus
财经快讯
環球下週看點:美債風暴走向何處?星艦試飛、OpenAI開發者日、美光財報、「會飛的特斯拉」接力亮相
即將到來的一週裡,全球市場將迎來三季度收官和四季度開局。對於正在經歷「美債風暴」的投資者而言,美聯儲政策路徑走向可能成為貫穿全週的交易關切。
截至週五收盤,在中東局勢推高油價、油價推高美國通膨的惡性循環中,與美聯儲政策關係更密切的兩年期美債收益率收報4.86%,為連續第六週走高;10年期美債收益率達到5.16%,續創2007年以來新高;30年期美債收益率更是在週五觸及5.5%,係2004年以來首次。
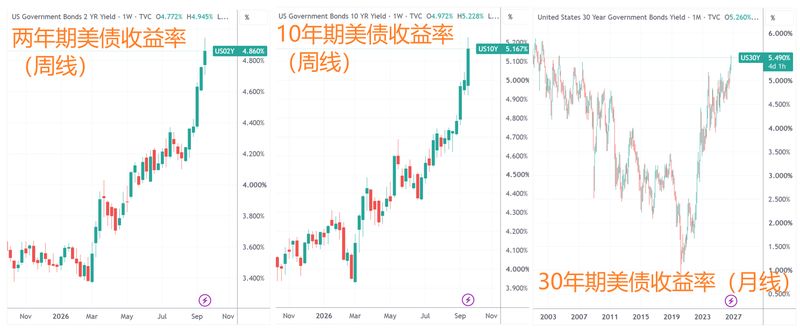
(來源:TradingView)
從宏觀層面來看,下週的美國8月PCE通膨數據和9月非農就業報告,可能會對美聯儲的「加息敘事」和動盪的美債市場產生重要影響。
下週三,美國將公佈8月個人消費支出(PCE)價格指數。TD Economics彙總的市場預期顯示,8月整體PCE年增幅度料維持在3.7%,核心PCE年增幅度料維持在3.3%,均明顯高於美聯儲2%的長期通膨目標。與此同時,當天還將公佈ADP就業、個人收入和消費等數據。
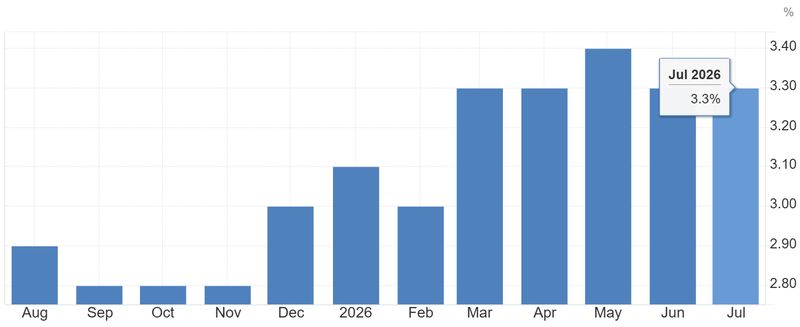
(美國核心通膨自3月以來一直維持在3.3%-3.4%水準,來源:tradingeconomics)
這裡還有一個技術細節,美國經濟分析局將從下週的報告開始調整三個PCE項目的價格/平減方法。高盛、摩根大通等機構測算顯示,新方法可能令此前部分核心PCE同比讀數下修約0.1到0.2個百分點。
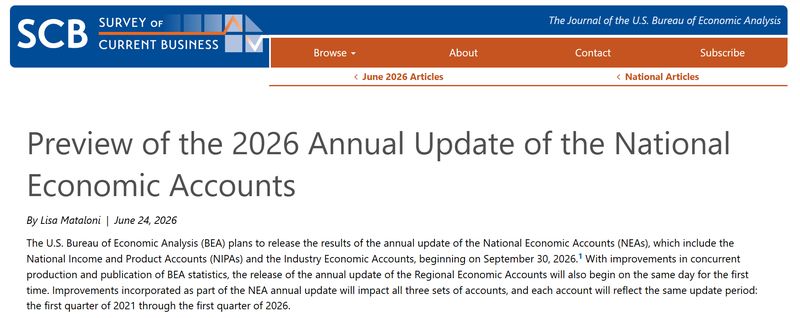
(美國經濟分析局6月預告此次調整)
美國勞工部將在下週五公佈9月非農就業報告,路透經濟學家調查預計,新增就業人數將從8月的16.2萬人放緩至10萬人,失業率預計為4.2%。
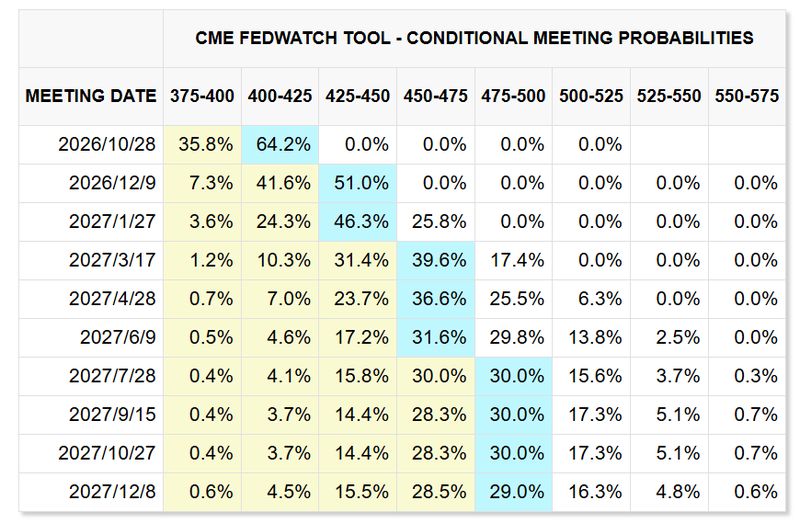
在通膨處於高位的情況下,就業數據如果超出預期,反倒會成為市場的負擔。CME「美聯儲觀察」工具顯示,截至週五收盤時,市場定價美聯儲10月底加息的概率為64.2%,12月「再加一次息」的概率為51%。
值得注意的是,面對美債收益率持續走高的壓力,美股指數雖然表面看上去依然堅挺,但內部已經出現明顯分化。
截至本週,標普500指數距離8月中旬創下的紀錄高點不到1%,年內仍上漲約13%;但9月份11個主要板塊中有8個下跌,標普500等權指數同期下跌約4%。
與此同時,科技股也將迎來一個催化極為密集的星期。
首先是「星艦」第14次飛行測試(Flight 14)。SpaceX官網顯示,計劃最早於當地時間下週一(9月28日)早晨,也就是北京時間週一晚間發射,具體時間仍取決於天氣等條件。
本次任務的最大看點是星艦飛船將首次嘗試真正進入地球軌道。飛船還將嘗試部署26顆新一代Starlink衛星(Starlink V3)。公司介紹稱,每顆V3衛星將為衛星網際網路星座增加1Tbps容量,僅此次任務就將總共增加26Tbps,單次發射新增容量約為獵鷹9號發射V2 Mini衛星的10倍。
當地時間下週二,OpenAI將在舊金山舉行2026年開發者大會DevDay。根據公司公佈的日程,CEO山姆·奧爾特曼將在當地時間上午10點(北京時間週三凌晨)發表開場主題演講,活動還將涵蓋API、開發工具、技術演示和開發者工作坊等內容。
根據報導,同樣在下週二,美國總統特朗普、眾議院議長邁克·約翰遜以及多家科技公司CEO(目前尚不確定哪些公司將參會)預計將舉行一場有關人工智慧的會議。市場可能關注美國AI政策以及監管方向的進一步信號。
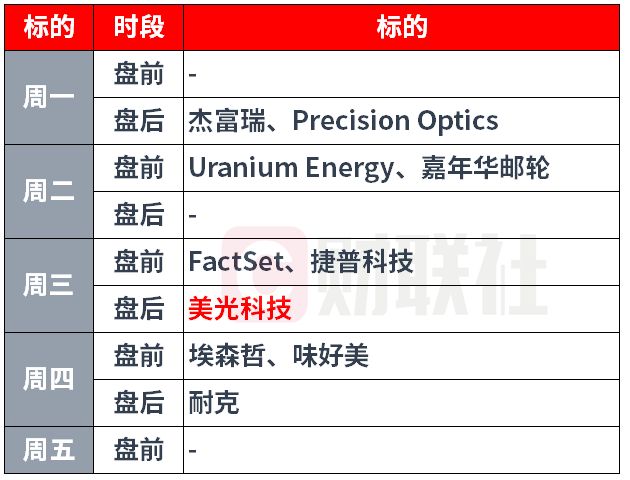
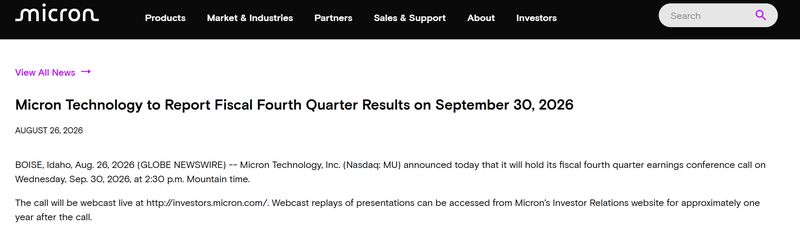
財報方面,美光將在下週三盤後公佈2026財年第四財季業績。
這份財報不僅關係到美光本身,也會成為觀察DRAM、HBM乃至整個AI資料中心產業鏈景氣度的重要窗口。
隨後,特斯拉計劃在10月1日正式展示跳票多年的新一代Roadster。據報導,新車可能搭載來自SpaceX的冷氣推進系統,也讓「特斯拉新車能飛」的猜想吸引了大量關注。
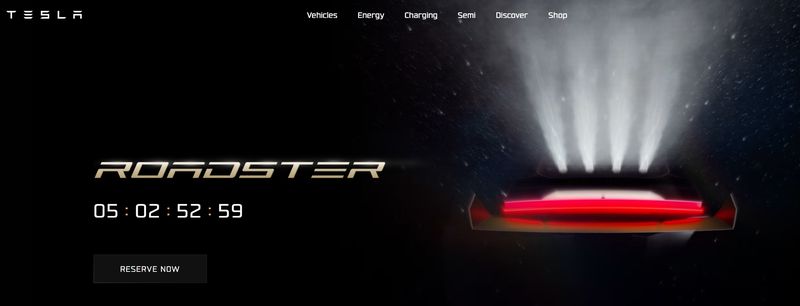
(特斯拉官網上線Roadster的倒數計時頁面)
作為三、四季度交接的時間節點,包括特斯拉等一眾汽車廠商也將10月初陸續公佈三季度交付數據。
同樣在10月1日,SpaceX計劃透過獵鷹9號執行NASA Crew-13載人任務,將四名太空人送往國際太空站。谷歌也將同日透過「拼火箭」,將搭載自研TPU的原型衛星送入軌道,首次驗證TPU在太空環境中的運行能力,為未來建設軌道AI計算基礎設施探索可行性。
最後,投資者仍不能忽視已經持續數月的中東衝突。
作為本週末的最新進展,面對伊朗提出的「七天內重新開放霍爾木茲海峽」方案,美國總統特朗普於週六公開予以拒絕。
根據央視新聞的最新報導,伊朗外長阿拉格齊回應稱,伊方已獲悉美方對於重開霍爾木茲海峽提議的初步反應,但尚未收到調解方傳達的任何具體資訊。伊朗正等待調解方轉達最終立場,並將據此做出決定。
阿拉格齊同時表示,伊朗不會在既定條件上向美國讓步,霍爾木茲海峽的開放取決於伊朗提出的條件是否得到滿足,任何關於開放霍爾木茲海峽的進展都取決於這些條件能否落實,伊朗絕不會在這些問題上妥協。
這也意味著,下週油價依然可能成為連接地緣局勢、通膨預期、美債收益率和金融市場走向的關鍵變數。
下週重要財經事件概覽(北京時間)
週一(9月28日):日本央行公佈7月貨幣政策會議紀要
週二(9月29日):澳洲聯儲公佈利率決議、歐元區9月工業景氣指數、美國8月JOLTs職位空缺
週三(9月30日):中國9月PMI、美國9月ADP、美國8月核心PCE物價指數、美國二季度實際GDP年化季率終值
\^o^/國慶假期開始\^o^/
A股10月1日至10月7日休市,10月8日開市;港股10月1日休市1天,10月2日恢復正常交易。港股通(南向),以及滬、深股通(北向)10月1日-10月7日關閉服務,10月8日起照常開通。
週四(10月1日):歐元區9月製造業PMI終值、歐洲央行行長拉加德發表講話、日本央行公佈9月貨幣政策會議審議委員意見摘要
週五(10月2日):日本9月東京CPI、歐元區9月CPI、美國9月非農報告
轉自財聯社