
您们的需要 我们的专注
Your Needs Our Focus
财经快讯
一文讀懂:過去五次美債收益率飆升 美股表現如何?
在許多市場觀察人士眼中,近期的美股與美債走勢顯得頗為反常:債市正遭遇一輪慘烈拋售,收益率被推升至近二十年來的高位;然而,股市卻走勢穩健、波瀾不驚。
在邁向更高利率環境的過渡期中,股市所展現出的韌性不僅出人意料,也普遍受到了市場人士歡迎。但如今,投資者最迫切想知道的是:這一勢頭究竟還能維繫多久?
債券收益率的上升會通過幾種方式對股市造成衝擊。其一,它推高了全社會的借貸成本,進而拖累經濟增長;其二,這意味著投資者持有新發債券至到期即可鎖定更高回報,促使資金在流向高風險股票資產時更趨謹慎。
而在當前這種收益率因美聯儲正在加息或蓄勢加息而走高的週期中,債市拋售的潛在殺傷力往往尤為巨大。
當然,若回顧歷史走勢,規律向來錯綜複雜——美債收益率上行本身,並不必然意味著美股將因此受到衝擊,只要仔細甄別,無論是多頭還是空頭,其實都能從歷史長河中找到支撐自身立場的論據。
以下,不妨就讓我們回顧一下,過去五次美債收益率出現類似的飆升場景時,美股究竟表現如何?
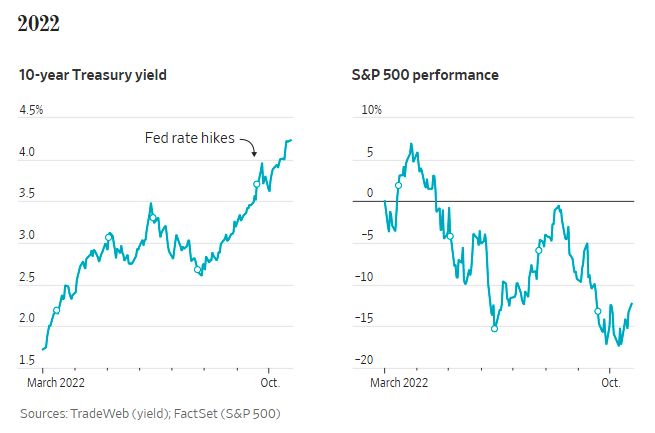
2022年:美股大跌
從某些指標來看,距離當前最近的2022年的債券拋售潮,堪稱美國歷史上最嚴重的一次,而對美股的「傷害」,也是美債過去五次拋售經歷中最嚴重的。
儘管2021年出現了由新冠疫情引發的通脹,但投資者當時認同美聯儲的評估,認為物價上漲只是暫時的。因此,當美聯儲轉變立場並開始激進加息時,許多人措手不及。隨著10年期美債收益率在短時間內翻了一倍多,標普500指數在當年也一度邁入技術性熊市,MSCI ACWI指數的成份股公司市值在一年內蒸發了約18萬億美元。
2016年:美股大漲
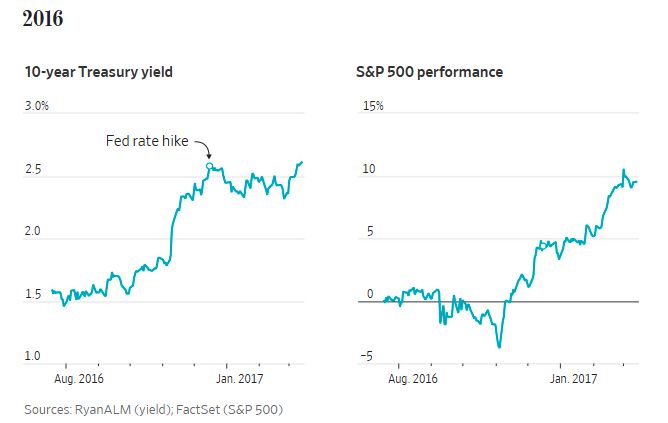
與2022年相反,2016年的債券拋售潮是債券收益率與股市有時會同步上漲的教科書式經典案例。
當時的收益率上升非但未被視為對經濟增長的威脅,反而受到歡迎——這被視為經濟在經歷了2008-09年金融危機後多年增長乏力,終於可能回歸正軌的信號。當年11月大選中共和黨出人意料地全面獲勝,進一步提振了收益率和股市,因為投資者押注特朗普和新國會將通過減稅和放鬆監管來刺激經濟增長和通脹。
2006年:美股震盪下行
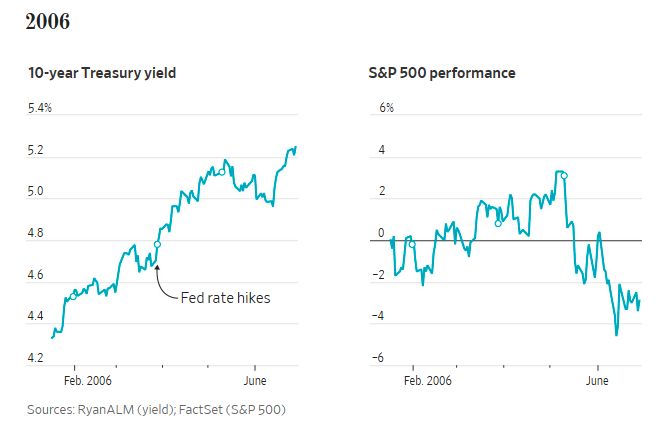
在2006年初,飆升的油價加劇了通脹壓力。美債收益率飆升,美聯儲隨之加息,但美股最初總體保持堅挺,直到當年5月投資者開始對經濟前景日益擔憂。
這些擔憂曾一度導致股市和債券收益率同步下跌,隨後在6月,美債收益率再次開始上升,這最終也成為了美股放棄抵抗加速下行的催化劑。
1999年:美股呈現抗壓韌性
1999年下半年,美債收益率出現飆升。這一次,債券市場搶在了格林斯潘前面動手——在一輪預防性加息開始前的幾個月裡,10年期美債收益率先行上漲了約100個基點。
美股在數月內波動劇烈——不過,隨著當時互聯網熱潮席捲華爾街,並蓋過了市場對借貸成本上升的擔憂,美股在1999年尾聲還是扛住了壓力最終走高。
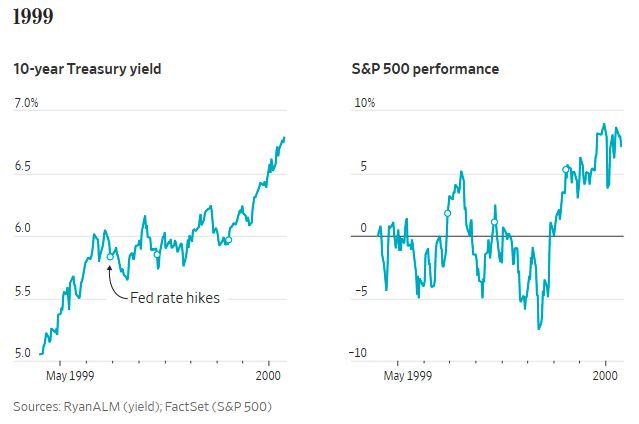
當然,如果進一步放長時間線,這個「故事」在此後的結局並不圓滿——標普500指數於2000年3月24日達到互聯網泡沫時期的高點,隨後暴跌49%,於2002年底觸及熊市低點。
1994年:美股先抑後揚
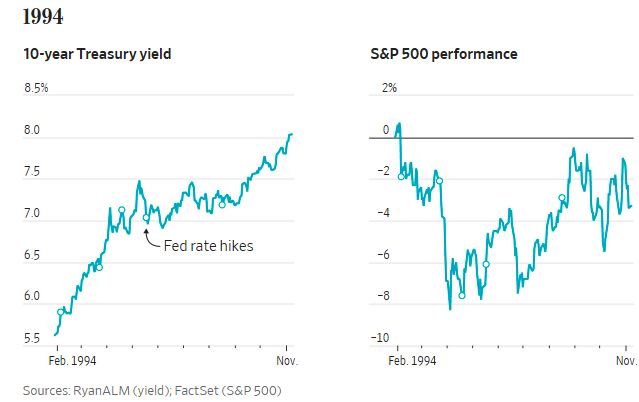
1994年的債券拋售是歷史上最著名的事件之一,它始於當年2月由時任主席格林斯潘領導的美聯儲加息。
此次加息令投資者感到意外,因為當時美國通脹被認為處於溫和水平;美聯儲之所以採取行動,只是因為認為經濟走強可能會在未來引發通脹。投資者並未靜觀其變,而是瘋狂押注一系列加息舉措,導致10年期美債收益率在短短40個交易日內飆升逾100個基點。
這種快速調整也拖累了股市,自債券拋售開始以來,標普500指數一度下跌8%。不過,此後收益率雖然持續攀升,股市還是逐漸開始回升,這反映出市場相信加息不會引發經濟衰退,且強勁的經濟將繼續支撐企業盈利。
年年歲歲債相似,歲歲年年股不同?
整體而言,在上述五段美債收益率持續上漲的週期裡,美股的表現可以說各不相同——股市過去並非沒有扛住過收益率飆升的衝擊,尤其是在經濟向好、收益率僅因市場預期遠期利率走高而溫和上行的情況——儘管僅僅四年前那場美債風暴所帶來的陣痛,至今仍讓一些投資者心有餘悸。
而眼下,投資者將再次面臨抉擇。
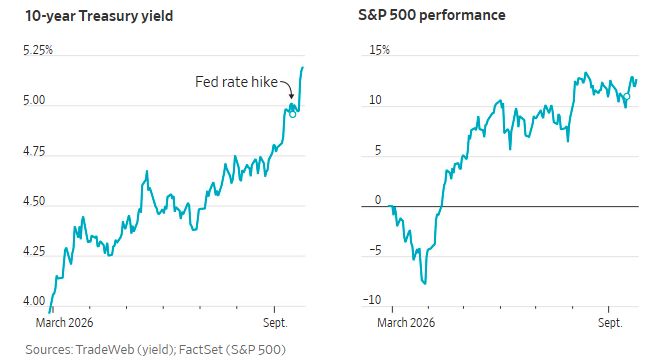
雖然收益率已攀升且美聯儲已加息一次,但美國經濟增長依然韌性十足——這得益於科技公司對人工智能基礎設施的歷史性投入,這些公司似乎完全不受借貸成本上升的影響。
這種強勁勢頭支撐了股市,許多人認為這種勢頭沒有理由不會持續——尤其是如果美國與伊朗能達成協議,從而降低油價並緩解通脹壓力的話。
但與此同時,也有人持更悲觀的看法,認為美聯儲可能不得不繼續加息,直到股市最終受到衝擊,因為高企的市場本身可能成為戰勝通脹的障礙。
過去幾個月的經歷其實已經表明,單憑收益率上升並不一定會導致股市崩盤。更大的風險,其實在於市場波動過快且無序。而眼下值得警惕的是,素有美債市場「恐慌指數」的ICE美銀MOVE指數上週飆升了約29%。這是自2025年4月以來的最大漲幅……
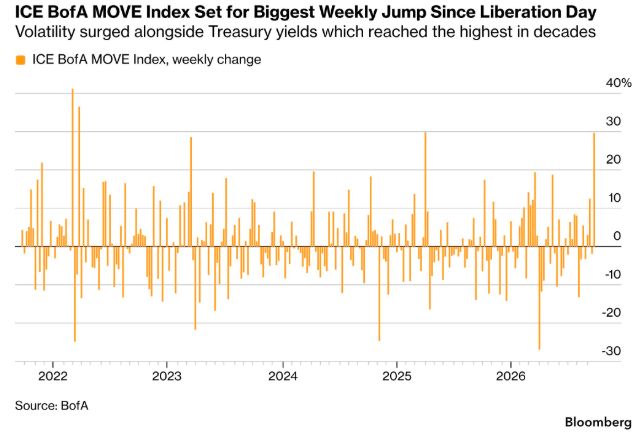
歷史經驗表明,股市能夠承受借貸成本的穩步抬升,卻很難消化資本市場劇烈失序帶來的估值重定價。在眼下這輪狂歡與緊縮的角力中,美股究竟是在重演1999年科技狂潮下的孤勇破局,還是正一步步滑向2006年式的由鈍刀割肉演變為加速探底?
答案或許已不再取決於企業盈利增長的故事有多性感,而取決於美債收益率狂飆的終點究竟在何方。在暴風雨來臨之前,任何盲目的自滿,都可能讓投資者付出慘痛的代價。
轉自財聯社